
Factura de gas, cómo leerla y entender cada uno de sus conceptos
Entender una factura de gas natural puede parecer complicado cuando aparecen conceptos como el término fijo, el término variable, el impuesto de hidrocarburos o el factor de conversión. Sin embargo, cada apartado tiene una función concreta y conocerla permite identificar cuánto estás pagando por el gas que consumes y qué otros costes se incluyen en el recibo.
Aprender cómo leer la factura del gas también ayuda a detectar posibles errores, comprobar si el consumo facturado coincide con el registrado por el contador y valorar si las condiciones de tu contrato siguen siendo adecuadas. En ACIS Energía te explicamos cómo interpretar cada concepto de forma sencilla, con ejemplos prácticos y los aspectos que conviene revisar antes de dar por correcta una factura.
Cómo leer la factura del gas paso a paso
Una factura de gas recoge la información del contrato, el consumo registrado durante un periodo y los diferentes importes que forman el total a pagar. Aunque el diseño puede cambiar según la comercializadora, los principales conceptos suelen ser los mismos. Para entenderla correctamente, lo más recomendable es seguir el orden en el que aparecen los datos, desde la identificación del suministro hasta el desglose económico.
Los principales apartados que debes identificar son:
- Datos del titular y del suministro. Incluyen el nombre de la persona o empresa contratante, la dirección del punto de suministro y el Código Universal del Punto de Suministro (CUPS). Este código identifica la instalación y es necesario para determinadas gestiones, como cambiar de comercializadora.
- Número de factura y periodo de facturación. Permiten identificar el recibo y conocer las fechas entre las que se ha calculado el consumo. Es importante comprobar el número de días facturados, especialmente cuando se compara el importe con el de meses anteriores.
- Tarifa de acceso y condiciones del contrato. Indican el grupo tarifario correspondiente al suministro y las condiciones económicas aplicables. La clasificación depende de las características del punto de suministro y, principalmente, del consumo anual. Por eso, cómo saber qué tarifa de gas tengo es una cuestión importante para comprobar si las condiciones del contrato se corresponden con las necesidades reales.
- Lecturas del contador y consumo. Se muestran la lectura anterior y la actual, normalmente expresadas en metros cúbicos (m³). La diferencia entre ambas determina el volumen de gas utilizado. También debe indicarse si la lectura es real o estimada.
- Término fijo y término variable. Son los dos componentes principales del precio del suministro. El primero corresponde a una cantidad asociada a la disponibilidad del servicio, mientras que el segundo depende de la energía consumida.
- Impuesto de hidrocarburos. Es un impuesto especial que grava el consumo de gas natural y cuyo importe depende de la energía consumida, el uso del suministro y el tipo impositivo aplicable.
- Alquiler del contador y otros conceptos. Pueden aparecer importes relacionados con el alquiler del equipo de medida, servicios adicionales contratados o actuaciones específicas de la distribuidora.
- IVA y total de la factura. Es el apartado donde se reflejan los impuestos correspondientes y el importe final que debe abonarse.
Esta información permite conocer no solo cuánto se paga, sino también por qué se paga cada cantidad.
Por ejemplo, una factura puede aumentar aunque el precio del gas no haya cambiado. Esto puede suceder porque el periodo de facturación sea más largo, se haya consumido más energía o se haya regularizado una lectura estimada anterior. Por eso, antes de atribuir una subida al precio de la energía, conviene revisar los kWh facturados, las fechas de consumo y las condiciones del contrato.
También es recomendable comprobar si existen servicios adicionales, como el mantenimiento de la caldera, que pueden incrementar el importe total. Estos servicios deben aparecer identificados de forma diferenciada para que el consumidor pueda conocer su coste. En determinados suministros también puede aparecer un canon de finca, relacionado con algunas instalaciones comunes del edificio y que no debe confundirse con el alquiler del contador individual.
Además, aunque el gas y la electricidad tienen sistemas de facturación diferentes, comprender cómo leer la factura de la luz permite identificar conceptos similares, como los costes fijos, la energía consumida y los impuestos.
Término fijo y término variable del gas
El término fijo del gas es el importe que se paga por disponer del suministro durante el periodo facturado, independientemente de la cantidad de gas consumida.
El término variable del gas es el importe que se paga por la energía consumida, calculado multiplicando los kilovatios hora (kWh) facturados por el precio de la energía establecido en el contrato. Aunque ambos conceptos forman parte del coste del suministro, se calculan de manera diferente.
¿Cómo se calcula el término fijo?
El término fijo suele establecerse como una cantidad periódica que depende de la tarifa y de las condiciones contratadas. Cuando el precio se expresa en euros por día, el cálculo consiste en multiplicar ese importe por los días del periodo de facturación.
Por ejemplo, si un contrato establece un término fijo de 0,20 € al día y el periodo facturado es de 30 días:
0,20 €/día × 30 días = 6 €
Este importe es un ejemplo hipotético y no corresponde a una tarifa comercial concreta.
El término fijo se mantiene aunque durante ese periodo no se utilice la calefacción, el agua caliente o cualquier otro equipo conectado al suministro de gas. Por eso, una vivienda que permanece vacía durante varias semanas puede seguir recibiendo facturas aunque no registre consumo.
¿Cómo se calcula el término variable?
El término variable depende directamente del consumo energético. Para calcularlo, se multiplica la cantidad de energía consumida por el precio del kWh.
Supongamos que una factura registra 800 kWh y que el contrato establece un precio de 0,06 €/kWh.
800 kWh × 0,06 €/kWh = 48 €
En este ejemplo hipotético, el término variable asciende a 48 €, antes de añadir impuestos y otros conceptos.
Este importe puede variar de una factura a otra por dos motivos principales:
- Cambios en el consumo: utilizar más tiempo la calefacción, aumentar la demanda de agua caliente o consumir gas en procesos productivos incrementa los kWh facturados.
- Cambios en el precio aplicado: dependiendo de las condiciones del contrato, el precio del kWh puede mantenerse fijo durante un periodo o actualizarse conforme a lo establecido.
Por tanto, consumir menos gas puede reducir el término variable, pero no elimina automáticamente el término fijo.
Para saber si el coste energético resulta competitivo, es conveniente analizar ambos componentes conjuntamente. Un contrato con un término variable reducido puede no ser el más económico para todos los perfiles si tiene un término fijo elevado. También conviene distinguir entre el precio comercial de la energía y la tarifa de acceso al gas, que depende de las características del suministro y de su consumo anual.
Además de los contratos del mercado libre, determinados consumidores pueden acogerse a la tarifa de último recurso de gas, una modalidad regulada con condiciones y requisitos específicos.
Lectura real o estimada y factor de conversión a kWh
Una de las dudas más habituales al revisar una factura es por qué el contador mide el gas en metros cúbicos (m³), mientras que el consumo facturado aparece en kilovatios hora (kWh). La explicación es que el contador registra el volumen de gas que circula por la instalación, pero la comercializadora factura la energía que contiene ese volumen. Para pasar de una unidad a otra se utiliza un factor de conversión, que tiene en cuenta el poder calorífico del gas y las condiciones de medida aplicables.
La fórmula general es:
Consumo en kWh = Consumo en m³ × Factor de conversión (kWh/m³)
Este factor no es necesariamente idéntico en todas las facturas. Puede variar en función de las características del gas suministrado y de las condiciones de referencia.
Ejemplo práctico de conversión de m³ a kWh
Imaginemos una factura con los siguientes datos:
| Concepto | Valor |
|---|---|
| Lectura anterior del contador | 1.250 m³ |
| Lectura actual del contador | 1.330 m³ |
| Gas consumido | 80 m³ |
| Factor de conversión | 11,50 kWh/m³ |
| Energía facturada | 920 kWh |
Ejemplo completamente ilustrativo. Los valores no proceden de una factura real de ACIS Energía. El factor de conversión se ha elegido únicamente para explicar el procedimiento.
El cálculo se realiza en dos pasos.
Primero, calcular los metros cúbicos consumidos: 1.330 m³ − 1.250 m³ = 80 m³
Después, convertir el volumen en energía: 80 m³ × 11,50 kWh/m³ = 920 kWh
Por tanto, aunque el contador haya registrado un consumo de 80 m³, el término variable se calculará sobre 920 kWh. En una factura real, la lectura anterior, la lectura actual y el factor de conversión deben obtenerse de los datos de medida correspondientes al suministro. No conviene utilizar un factor genérico para comprobar un recibo concreto.
¿Qué diferencia existe entre una lectura real y una lectura estimada?
La lectura real corresponde a un registro obtenido del contador, mientras que la lectura estimada es un cálculo provisional utilizado cuando no se dispone de una lectura válida para el periodo correspondiente. Esta diferencia es importante porque una lectura estimada puede no coincidir con el consumo que realmente se ha producido.
Por ejemplo, si durante un periodo se estima un consumo de 1.000 kWh, pero posteriormente se comprueba que el consumo real fue de 800 kWh, deberá efectuarse el ajuste correspondiente conforme a las lecturas disponibles. También puede suceder lo contrario: que se estime un consumo inferior al real y la factura siguiente incluya una regularización que incremente el importe.
Por eso, una factura más alta no siempre significa que se haya consumido más gas durante ese último periodo. En ocasiones, incorpora ajustes de periodos anteriores.
Para comprobar las lecturas, conviene revisar tres elementos:
- La lectura anterior y la lectura actual que aparecen en la factura.
- La indicación de si ambas lecturas son reales o estimadas.
- Los registros del contador y las fechas a las que corresponden.
Si detectas una diferencia significativa, puedes solicitar una revisión a la comercializadora y facilitar una lectura actualizada mediante los canales habilitados.
Impuesto de hidrocarburos en la factura de gas natural
El impuesto de hidrocarburos es un tributo especial que grava determinados productos energéticos, entre ellos el gas natural. En la factura aparece como un concepto independiente del término fijo y del término variable.
Su importe se calcula teniendo en cuenta la energía consumida y el tipo impositivo correspondiente al uso del gas. Por tanto, no todos los suministros tienen necesariamente el mismo tratamiento fiscal. En España, este impuesto está regulado por la Ley 38/1992, de Impuestos Especiales, y sus tipos pueden modificarse mediante disposiciones posteriores.
¿Cuánto se paga de impuesto de hidrocarburos por el gas?
Para noviembre de 2026, el Real Decreto-ley 25/2026, de 29 de septiembre, establece los siguientes tipos impositivos:
| Uso del gas natural | Tipo impositivo en noviembre de 2026 |
|---|---|
| Gas natural destinado a usos domésticos y otros usos distintos a los de carburante | 0,65 €/GJ, con posible reducción a 0,30 €/GJ |
| Determinados usos profesionales contemplados en la normativa | 0,15 €/GJ |
La reducción de 0,65 €/GJ a 0,30 €/GJ está condicionada a que el IPC de la subclase de gas natural de septiembre de 2026 supere en más de un 15 % el del mismo mes del año anterior, según los datos publicados por el INE. El tipo aplicable debe comprobarse conforme al cumplimiento de esa condición. Por otra parte, el tipo de 0,15 €/GJ se reserva a determinados usos profesionales que cumplen los requisitos establecidos en la normativa, como ciertos consumos industriales y agrícolas.
Para interpretar la factura, es importante comprobar que el impuesto aplicado corresponde al consumo energético y al uso del suministro. Como el consumo suele expresarse en kWh, es necesario convertir esta unidad a gigajulios (GJ), ya que el impuesto se establece en euros por gigajulio.
Un gigajulio equivale aproximadamente a 277,78 kWh.
Ejemplo de cálculo del impuesto de hidrocarburos
Supongamos una factura de gas natural de uso doméstico con un consumo de 1.000 kWh. Para calcular el impuesto, primero convertimos la energía consumida a gigajulios:
1.000 kWh ÷ 277,78 = 3,60 GJ
A continuación, multiplicamos esa cantidad por el tipo impositivo correspondiente.
- Con un tipo de 0,65 €/GJ: 3,60 × 0,65 = 2,34 €.
- Con un tipo reducido de 0,30 €/GJ: 3,60 × 0,30 = 1,08 €.
Estos cálculos son ejemplos ilustrativos de las dos posibilidades previstas para noviembre de 2026. El importe que corresponda aplicar dependerá del cumplimiento de la condición establecida en la normativa.
El impuesto de hidrocarburos se refleja de forma diferenciada en la factura y no debe confundirse con el IVA del gas natural, que constituye otro impuesto y se aplica conforme a sus propias reglas fiscales.
Alquiler del contador de gas, qué es y quién lo cobra
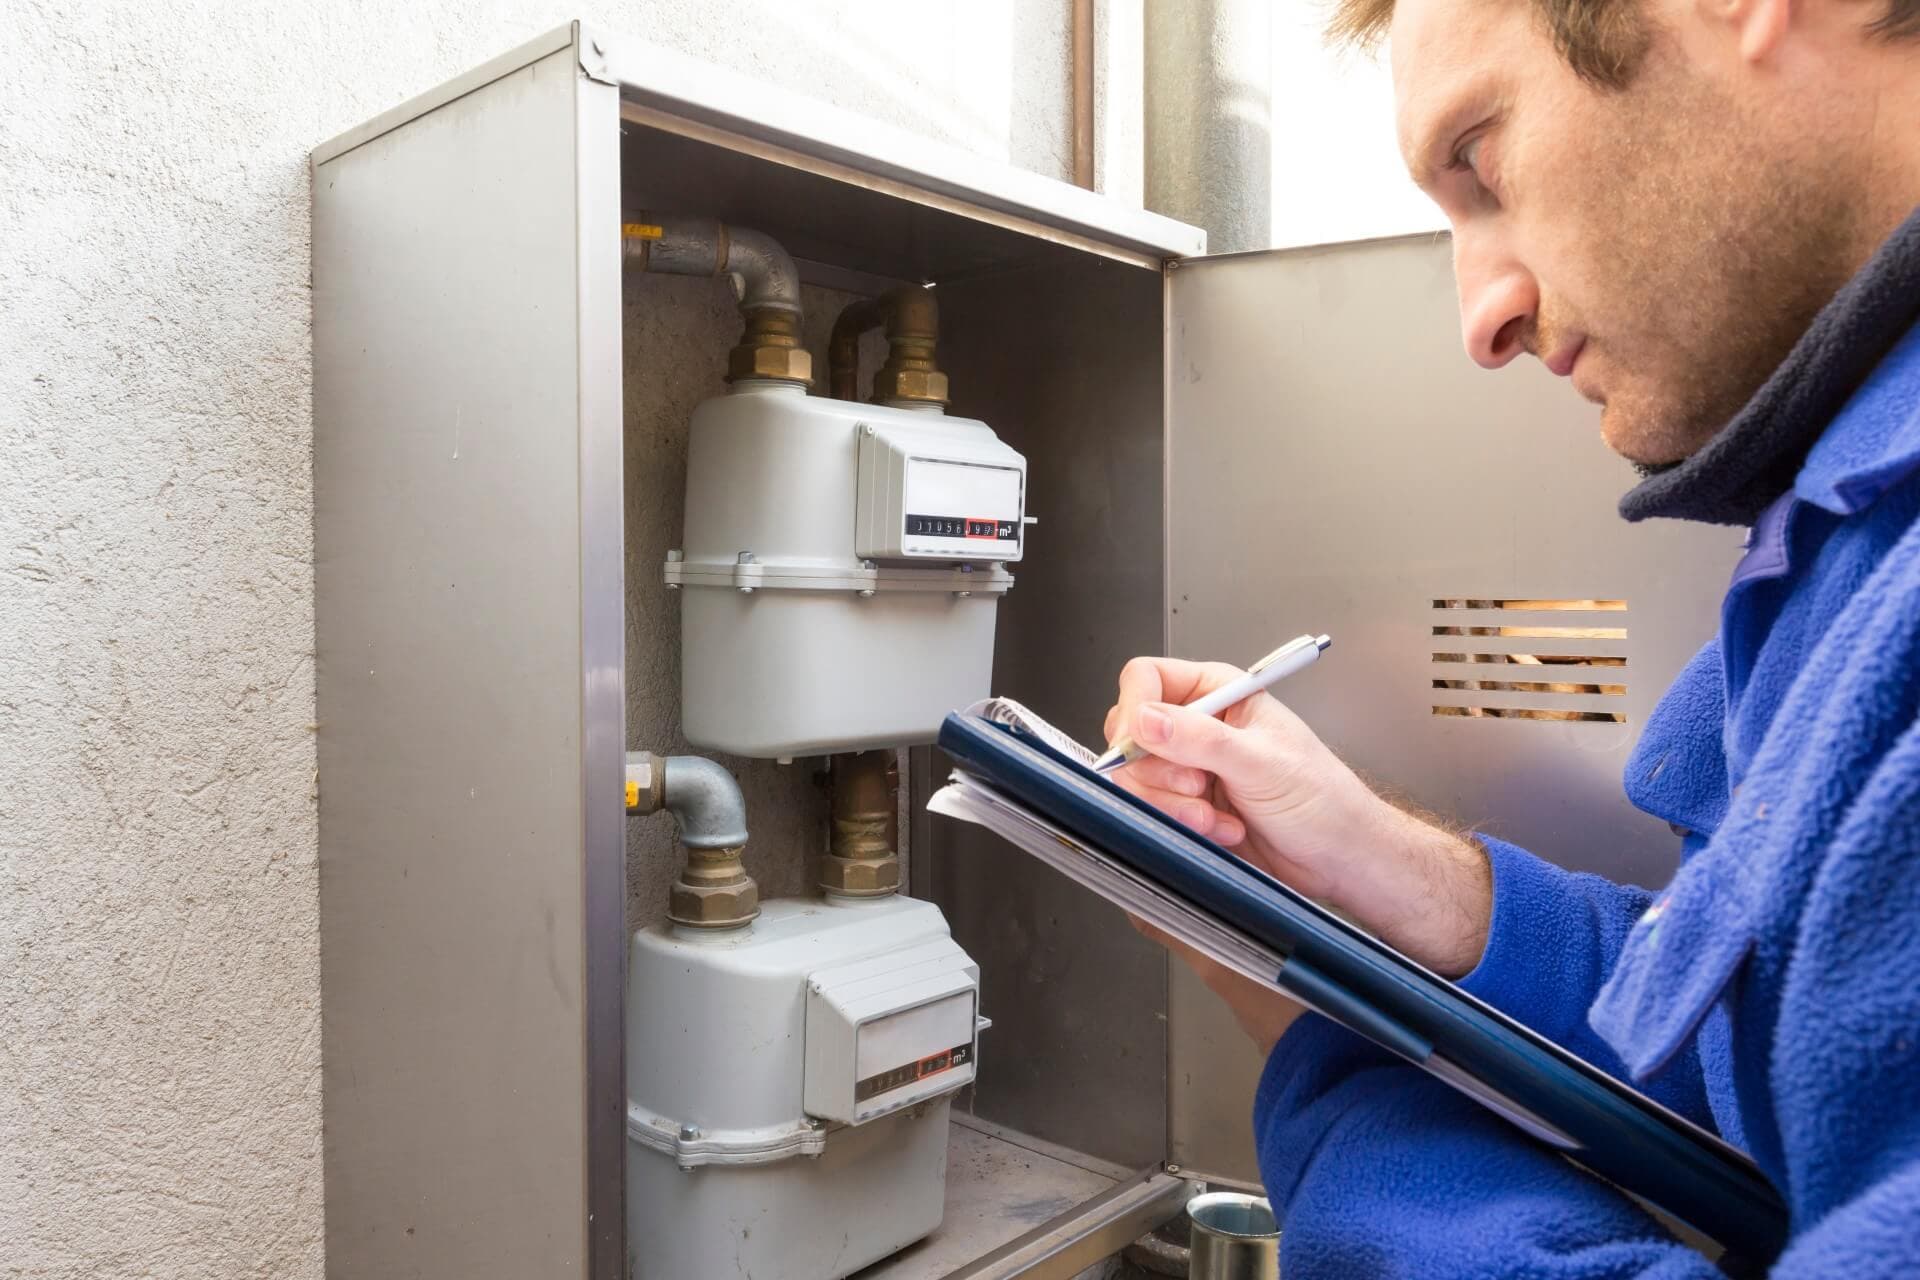
El alquiler del contador de gas es el importe que paga el consumidor por utilizar un equipo de medida que no es de su propiedad. El contador permite registrar el volumen de gas consumido y constituye un elemento necesario para realizar una facturación basada en las lecturas del suministro.
En muchos contratos domésticos con equipos alquilados, el contador pertenece a la empresa distribuidora, que se encarga de las obligaciones de mantenimiento asociadas a su propiedad. Aunque el consumidor recibe la factura de su comercializadora, el alquiler del contador corresponde a un servicio prestado por la distribuidora. La comercializadora incluye ese importe en la factura y lo cobra por cuenta de la empresa propietaria.
Esta diferencia es importante porque la comercializadora y la distribuidora cumplen funciones distintas:
- Comercializadora: gestiona el contrato de suministro, establece las condiciones comerciales y emite las facturas.
- Distribuidora: gestiona la red de distribución de gas de la zona, realiza determinadas actuaciones técnicas y puede ser propietaria del contador.
¿Cuánto cuesta alquilar un contador de gas?
El precio del alquiler está regulado y depende de las características del equipo de medida. No existe una cantidad única que pueda aplicarse a cualquier suministro. Según la CNMC, las tarifas de alquiler deben ajustarse a la normativa vigente en cada momento. La comercializadora debe incluir el importe correspondiente de forma detallada en la factura.
Por tanto, para conocer el coste exacto es necesario identificar el tipo de contador instalado y comprobar la tarifa regulada que le corresponde. No debe confundirse este concepto con otros posibles cargos relacionados con la instalación. Por ejemplo, pueden existir importes por inspecciones reglamentarias, servicios adicionales contratados o actuaciones relacionadas con la puesta en servicio del suministro.
¿Es obligatorio alquilar el contador?
No necesariamente. La normativa permite que los equipos de medida puedan ser propiedad del consumidor o de la distribuidora. Si el contador es propiedad del consumidor, no debería aplicarse un alquiler por ese equipo. Sin embargo, el propietario deberá asumir las responsabilidades de mantenimiento que le correspondan y cumplir las exigencias técnicas aplicables.
Antes de comprar un contador, conviene consultar con la distribuidora los requisitos de instalación, compatibilidad, homologación y mantenimiento. Comprar el equipo puede evitar la cuota periódica de alquiler, pero también implica asumir determinados costes y responsabilidades que deben valorarse previamente.
Preguntas frecuentes sobre la factura del gas
Al revisar un recibo pueden surgir dudas relacionadas con los importes que se mantienen aunque no exista consumo, los impuestos aplicables o la posibilidad de eliminar determinados cargos. Estas son algunas de las preguntas más habituales sobre la facturación del gas natural.
¿Por qué pago término fijo si no he gastado gas?
El término fijo del gas se paga por mantener disponible el suministro, independientemente de que se haya consumido energía durante el periodo facturado. Por ejemplo, si una vivienda permanece vacía durante un mes y no se utiliza ningún aparato de gas, el término variable puede ser cero, pero el término fijo seguirá aplicándose mientras el contrato permanezca activo.
Además, podrían existir otros importes, como el alquiler del contador o servicios adicionales contratados. Por eso, una factura sin consumo no tiene por qué ser una factura de cero euros. Si una vivienda o local va a permanecer sin utilizar durante un periodo prolongado, conviene valorar el coste de mantener el suministro frente a las condiciones y posibles gastos de una baja y posterior alta.
¿Qué IVA lleva la factura del gas?
El IVA del gas natural depende de la normativa fiscal vigente en el momento de la operación y de las medidas tributarias que resulten aplicables. En octubre de 2026, el tipo general del IVA del gas natural es del 21 %. No obstante, durante 2026 se han aprobado medidas extraordinarias que han permitido aplicar temporalmente un tipo reducido del 10 % en determinados periodos.
El Real Decreto-ley 25/2026, de 29 de septiembre, contempla además la posibilidad de aplicar el 10 % durante noviembre o diciembre de 2026 si se cumplen determinadas condiciones relacionadas con la evolución del IPC del gas natural.
Por eso, antes de comprobar el IVA de una factura, es importante identificar las fechas del suministro y la normativa aplicable. La evolución del IVA de la luz y el gas demuestra que los cambios fiscales pueden modificar el importe final de una factura incluso cuando el consumo energético permanece estable.
¿Puedo dejar de pagar el alquiler del contador?
Sí, es posible dejar de pagar el alquiler del contador de gas si el equipo es de tu propiedad y cumple los requisitos técnicos y reglamentarios correspondientes. No obstante, comprar un contador no significa que puedas instalarlo por tu cuenta ni que desaparezcan todas las obligaciones relacionadas con la medición del suministro.
La distribuidora debe intervenir en los procedimientos que correspondan, y el propietario del contador deberá asumir las responsabilidades de mantenimiento asociadas al equipo. Por ello, antes de tomar una decisión, es recomendable comprobar el precio de adquisición, las condiciones técnicas y los posibles gastos futuros.
Entender tu factura de gas es el primer paso para controlar lo que pagas
Saber cómo leer una factura de gas permite distinguir los importes que dependen del consumo de aquellos que se mantienen por disponer del suministro. Revisar el término fijo, el término variable, las lecturas del contador, el impuesto de hidrocarburos, el alquiler del equipo y el IVA ayuda a comprobar que la facturación se corresponde con las condiciones del contrato.
En ACIS Energía apostamos por ofrecer información clara y herramientas que ayuden a hogares y empresas a tomar mejores decisiones energéticas. Analizar los consumos, comprender las condiciones de contratación y comparar las alternativas disponibles son pasos fundamentales para identificar oportunidades de ahorro y mejorar el control de los costes. ¿Hace cuánto que no revisas tu factura de gas para comprobar si estás pagando lo que realmente te corresponde?
Fuentes
- Guía informativa para consumidores de gas natural, Comisión Nacional de los Mercados y la Competencia (CNMC).
- Ley 38/1992, de 28 de diciembre, de Impuestos Especiales, BOE.
- Real Decreto-ley 25/2026, de 29 de septiembre, por el que se adoptan y se prorrogan determinadas medidas en el marco del Plan Integral de Respuesta a la Crisis en Oriente Medio, BOE.
- Agencia Tributaria, Impuesto sobre Hidrocarburos, normativa y tipos impositivos.


